נכתב על ידי: רו"ח אמנון בן שושן, מומחה למיסוי ישראלי ובינלאומי
עודכן לאחרונה: 3 ביוני 2026
דוח מס לשכיר לשנת 2025 נדרש כאשר השכיר אינו עומד בתנאי הפטור מהגשת דין וחשבון שנתי, לרבות בשל הכנסות נוספות, פעילות בשוק ההון, הכנסות או נכסים מחוץ לישראל, מס יסף, פריסת מענקי פרישה או דרישה של פקיד השומה. תלוש שכר וטופס 106 אינם מבטיחים שהתחשבנות המס הסתיימה.
תוכן עניינים:
- 1. מבוא וחובת הדיווח הכללית עבור שנת המס 2025
- 2. האם אתם חייבים בהגשת דוח שנתי בטופס 1301?
- 3. אחריות אישית והזדמנות להחזר מס
- 4. אילו מצבים עשויים לייצר החזר מס או להפחית את חבות המס של שכיר
- 5. כיצד מגישים דוח מס בפועל ומה כולל הדוח השנתי
- 6. מדוע רשות המסים מחייבת גם שכירים בהגשת דוח שנתי
- 7. מצבים שכיחים שבהם גם שכיר עשוי להיות חייב בהגשת דוח שנתי
- 8. תקרות הכנסה, מדרגות מס ושינויי חקיקה בשנת 2025
- 9. חובת הגשת דוח שנתי ברילוקיישן
- 10. מועד הגשת דוחות המס
- 11. הטיפול בדוח המס השנתי לאחר הגשתו
- 12. השלכות אי הגשת דוח במועד
- 13. שאלות ותשובות בנושא דוח מס לשכיר
מבוא וחובת הדיווח הכללית עבור שנת המס 2025
חובת הגשת דוח לשנת המס 2025 עשויה לחול גם על שכירים. הדוח מתייחס להכנסות בשנת 2025, אך מוגש בשנת 2026. תלוש שכר או תיאום מס אינם מהווים התחשבנות סופית מול רשות המסים.
חובת הגשת דין וחשבון שנתי לרשות המסים אינה מוגבלת לעצמאים או לבעלי שליטה בלבד. גם כאשר אתם מוגדרים כשכירים, יש לבחון באופן פרטני האם מתקיימת בעניינכם חובת דיווח, בהתאם לנסיבות הקבועות בפקודת מס הכנסה ובתקנות הפטור. שיטת המיסוי הפרסונלית בישראל מחייבת דיווח על כלל ההכנסות, בין אם הופקו בישראל ובין אם נצמחו מחוץ לישראל.
לרשות המסים קיימים מנגנוני בקרה והצלבה בין נתונים מדווחים לבין מידע המתקבל ממקורות שונים, לרבות טפסי 106, מידע בנקאי, נכסי נדל"ן ודיווחים מחו"ל.
בהתאם לכך, קיימת חשיבות גבוהה להגשת דוח מדויק, מלא ומגובה באסמכתאות מתאימות. פערים בין הנתונים המדווחים לבין מידע המצוי בידי רשות המסים, חוסרים או אי צירוף נספחים כנדרש, עשויים לעורר בירור, לעכב את הטיפול בדוח ואף להוביל לדרישת הבהרות מצד פקיד השומה.
האם אתם חייבים בהגשת דוח שנתי בטופס 1301?
הגשת טופס 1301 נדרשת מכל יחיד תושב ישראל שאינו עומד בתנאי הפטור הקבועים בדין. החובה עשויה לחול גם על שכירים, בין היתר בשל הכנסה גבוהה, הכנסות פסיביות, רווחים בשוק ההון או החזקת נכסים מחוץ לישראל.
השאלה האם אתם חייבים בהגשת דוח שנתי אינה עניין של בחירה, אלא נגזרת של הנתונים העובדתיים לשנת המס 2025 ושל עמידה בתנאי הפטור הקבועים בדין. טופס 1301 הוא הדוח המסכם של היחיד, המרכז את כלל מקורות ההכנסה, האקטיביים והפסיביים, בישראל ומחוץ לישראל, לצורך קביעת חבות המס הסופית. החובה עשויה לחול על כל יחיד תושב ישראל שמלאו לו 18 שנים, אם אינו עומד בכל תנאי הפטור. בין היתר, היא עשויה להתעורר במקרים של שכר גבוה, רווחים בשוק ההון, הכנסות שלא נוכה מהן מס במקור בשיעור המרבי, או החזקת נכסים והכנסות מחוץ לישראל.
טעות נפוצה ראשונה: בלבול בין שנת הפרסום לשנת המס
לוח העזר של רשות המסים לשנת 2026 כולל נתונים ועדכונים לשנת 2026, אך הספים והתקרות לעניין פטור מהגשת דוח לפי סעיף 134א מתייחסים לשנת המס 2025. לכן, חובת הגשת דוח לשנת 2025 נבחנת לפי הספים של שנת המס 2025, ולא לפי שנת פרסום הלוח. בנוסף, יש לוודא שמסתמכים על הגרסה המעודכנת של הלוח, מאחר שהוא עשוי להתעדכן גם במהלך השנה.
טעות נפוצה שנייה: התעלמות מהכנסות פסיביות
הכנסות פסיביות עשויות להיות רלוונטיות לבחינת חובת הגשת דוח, גם כאשר סכומן אינו גבוה. כך, יש לבחון בנפרד הכנסות מדמי שכירות, ריבית והכנסות שמקורן מחוץ לישראל, לפי סוג ההכנסה והסף הרלוונטי לפטור מהגשת דוח. בתחום שוק ההון, הבדיקה אינה מסתכמת בגובה הרווח או ההפסד, ויש לבחון גם את מחזור המכירות בניירות ערך. לכן, גם כאשר סכום ההכנסה או הרווח נמוך, אין בכך כשלעצמו כדי לשלול חובת הגשת דוח.
שאלה נפוצה: האם שכיר שעבד אצל שני מעסיקים במהלך שנת המס חייב בהגשת דוח?
תשובה: לא בהכרח. עבודה אצל שני מעסיקים אינה יוצרת אוטומטית חובת הגשת דוח, אך היא מחייבת תיאום מס בתחילת השנה או בעת תחילת העבודה אצל המעסיק הנוסף. ללא תיאום מס, כל מעסיק מנכה מס לפי הנתונים שבידיו, ולכן ניכוי מס במקור אינו מבטיח שהמס שנוכה משקף את חבות המס הסופית או שלא קיימת חובת הגשת דוח מטעם אחר.
אחריות אישית והזדמנות להחזר מס
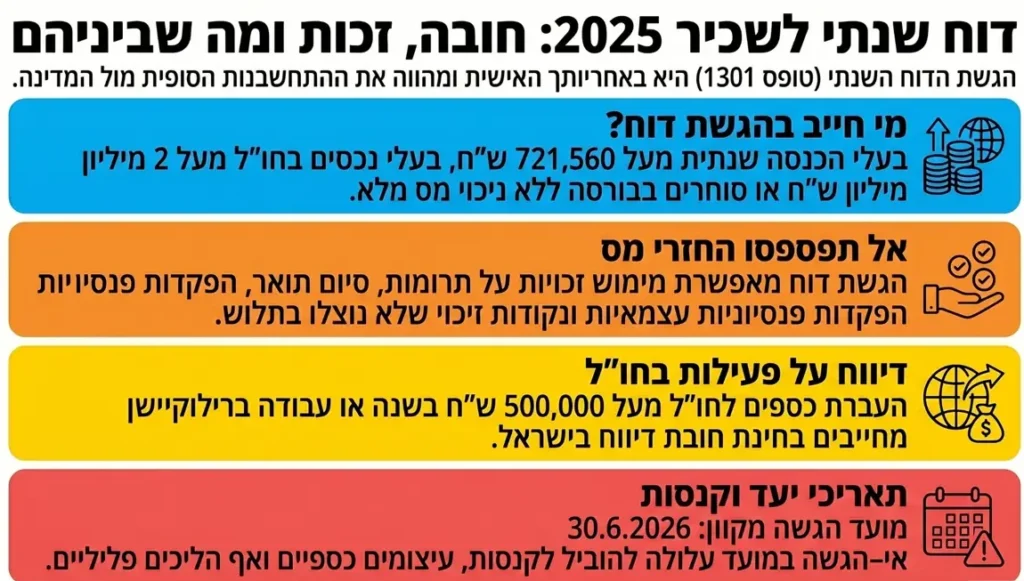
לצד חובת הדיווח, חשוב לזכור כי הדוח השנתי עשוי לשמש גם כלי למיצוי זכויות. קיימת גם אפשרות להגיש דוח באופן יזום לצורך קבלת החזר מס. שכירים שאינם חייבים בהגשת דוח שנתי מלא עשויים, במקרים המתאימים, להגיש טופס 135 לצורך בקשת החזר מס. הגשת הדוח מאפשרת לכם לדרוש הטבות מס (ניכויים וזיכויים) בגין עילות נפוצות, כגון: תרומות למוסדות מוכרים, הפקדות פנסיוניות עצמאיות, פרמיות לביטוח חיים או סיום לימודים אקדמיים, לצד מגוון זכויות נוספות המגיעות לכם על פי דין.
אילו מצבים עשויים לייצר החזר מס או להפחית את חבות המס של שכיר
לצד עצם בחינת חובת ההגשה, הדוח השנתי עשוי לשמש גם כלי ממשי להפחתת חבות המס או למיצוי זכויות שלא קיבלו ביטוי מלא במהלך שנת המס. במקרים רבים, מנגנון הניכוי השוטף של המעסיק אינו משקף את מלוא הנתונים הרלוונטיים, ובפרט כאשר מדובר בשכיר שעבד רק בחלק משנת המס, עבר בין מעסיקים, לא ניצל במלואן הטבות אישיות מסוימות, או החזיק בפעילות הונית שלא קיבלה ביטוי נכון בחישוב המס השוטף. לכן, גם כאשר השכר דווח כנדרש, עדיין ייתכן כי ההתחשבנות השנתית תוביל להחזר מס או להפחתת חבות המס הסופית.
כך למשל, במקרים המתאימים יש לבחון אפשרות לקיזוז הפסדי הון משוק ההון בהתאם להוראות הדין ולמנגנוני הדיווח הרלוונטיים, וכן יש לבחון זכאות להטבות מהותיות שלא תמיד קיבלו ביטוי מלא במסגרת התלוש, כגון זיכוי בגין ילד עם מוגבלות. מדובר בדוגמאות מובהקות לכך שהדוח השנתי אינו נועד רק לעמוד בחובת דיווח, אלא גם לשקף באופן מלא את מצבו המיסויי של הנישום על בסיס כלל הנתונים של שנת המס.
כיצד מגישים דוח מס בפועל ומה כולל הדוח השנתי
לאחר שנקבע כי קיימת חובת הגשת דוח מס, יש להבין את אופן ההגשה בפועל ואת מבנה הדוח. הדוח השנתי מוגש על גבי טופס 1301, והוא מרכז את כלל הכנסותיו של הנישום מכל המקורות, בישראל ומחוץ לישראל, לצד ניכויים, זיכויים ותשלומי מס שבוצעו במהלך השנה.
במקרים רבים, הגשת הדוח אינה מסתכמת בטופס המרכזי בלבד, אלא מחייבת צירוף נספחים בהתאם לסוגי ההכנסה. כך למשל, הכנסות מחו"ל מדווחות באמצעות נספח ייעודי, פעילות בניירות ערך עשויה לחייב נספחים ייעודיים נוספים, והכנסות מעסק או משלח יד מחייבות פירוט נפרד. המשמעות היא שהדוח השנתי הוא למעשה מערכת דיווח רחבה, ולא טופס בודד.
בנוסף, קיימת חובה להגיש את הדוח באופן מקוון במרבית המקרים, כאשר הדיווח מתבצע באמצעות מערכת רשות המסים או באמצעות מייצג המחובר למערכת. הגשה מקוונת מלאה כוללת גם העלאה של כלל המסמכים והאסמכתאות הנדרשות, ובסיומה מתקבל אישור הגשה. אי השלמת שלב זה עלולה להביא לכך שהדוח לא ייחשב כמוגש בפועל.
לכן, מעבר לבחינת עצם חובת ההגשה, יש חשיבות להבנת מבנה הדוח והדרישות הנלוות אליו, שכן טעויות בשלב זה עשויות להשפיע על חישוב המס, על זכאות להחזר, ועל חשיפה להליכי אכיפה.
מדוע רשות המסים מחייבת גם שכירים בהגשת דוח שנתי
רשות המסים מחייבת גם שכירים בהגשת דוח שנתי כאשר הכנסתם, החזקותיהם או נסיבותיהם חורגות מתנאי הפטור הקבועים בדין, בהתאם להוראות פקודת מס הכנסה ותקנות הפטור.
הסיבה לכך נעוצה באופן שבו נקבעת חבות המס בישראל. בעוד שהמעסיק מנכה מס במקור על בסיס השכר המשולם על ידו בלבד, הדוח השנתי (טופס 1301) מרכז את כלל מקורות ההכנסה של היחיד – הכנסות עבודה, הכנסות פסיביות, רווחים בשוק ההון והכנסות מחו"ל – ומאפשר קביעת מס אמת על בסיס התמונה הכוללת.
בפועל, מנגנון השכר אינו מביא בחשבון הכנסות נוספות, הפסדים לקיזוז, ניכויים וזיכויים אישיים שעשויים להשפיע על חבות המס הסופית. לכן, גם כאשר בוצע ניכוי מס במקור, ייתכן כי החבות בפועל שונה – בין אם לתשלום מס נוסף ובין אם לזכאות להחזר מס.
במובן זה, הדוח השנתי אינו כלי אכיפה בלבד, אלא מנגנון ההתחשבנות החוקי והסופי של השכיר מול רשות המסים, הן לצורך עמידה בחובת הדיווח והן לצורך מיצוי זכויות והחזרי מס.
טעות נפוצה: לראות בדוח השנתי כלי אכיפה בלבד. בפועל, מדובר גם בכלי מרכזי למיצוי זכויות, לתיקון פערים בניכוי המס במקור ולהבטחת חישוב מס בהתאם למלוא הנתונים של שנת המס.
מצבים שכיחים שבהם גם שכיר עשוי להיות חייב בהגשת דוח שנתי
חובת הגשת דוח שנתי לשכיר אינה נקבעת רק לפי גובה המשכורת. היא עשויה לחול גם בשל הכנסות פסיביות, פעילות בשוק ההון, נכסים או חשבונות מחוץ לישראל, העברות כספים לחו"ל, זכויות בחבר בני אדם זר ונסיבות נוספות שנקבעו בדין.
לכן, הבדיקה אינה מתמקדת בפרמטר אחד בלבד, אלא מחייבת בחינה של מכלול הנתונים הרלוונטיים של הנישום. בין היתר, יש לבחון הכנסות פסיביות, הכנסות מחו"ל, פעילות בשוק ההון, החזקת נכסים או חשבונות מחוץ לישראל, העברות כספים לחו"ל, זכויות בחבר בני אדם זר, מעמד של בעל שליטה, פריסת מענקי פרישה, טענת תושבות חוץ, וכן מקרים שבהם פקיד השומה דרש במפורש הגשת דוח, אף אם לפי הכללים הרגילים לא הייתה חלה חובת דיווח.
חובת ההגשה נבחנת לפי סעיף 131(א) לפקודת מס הכנסה, תקנות מס הכנסה (פטור מהגשת דין וחשבון), התשמ"ח-1988, והסייגים לפטור הקבועים בהן. הרשימה שלהלן מרכזת מצבים שכיחים שבהם גם שכירים עשויים להיות חייבים בהגשת דוח, והסכומים המפורטים בה נכונים לשנת המס 2025.
| הנושא הנבדק | הסף הרלוונטי לשנת 2025 (ש"ח) |
|---|---|
| הכנסה חייבת לעניין מס יסף | מעל 721,560 |
| דמי שכירות | מעל 375,000 |
| הכנסות חוץ | מעל 375,000, או אי עמידה בתנאי הפטור |
| קצבת חוץ לעולה חדש או תושב חוזר ותיק | מעל 375,000 |
| הכנסה מריבית | מעל 717,000, או אי עמידה בתנאי הפטור |
| מחזור מכירות ניירות ערך | מעל 2,810,000, או אי עמידה בתנאי הפטור |
| נכסים, זכויות או חשבונות בנק מחוץ לישראל | מעל 2,086,000 |
| העברת כספים לחו"ל | 500,000 או יותר במהלך 12 חודשים |
להלן 20 מצבים שכיחים שבהם גם שכירים עשויים להיות חייבים בהגשת דוח מס שנתי:
- יחיד אשר הוא או בן/בת זוגו חייבים במס נוסף בשיעור 3% בהתאם להוראות סעיף 121ב לפקודה (המס יחול על הכנסה חייבת שעלתה על 721,560 ש"ח בשנה) – אם עברתם את התקרה, חלה עליכם חובת הגשת דוח מס שנתי לפקיד השומה אף אם המעסיק ניכה את המס במקור (מס הכנסה + מס יסף).
- דמי שכירות – יחיד תושב ישראל בעל הכנסה גבוהה מ- 375,000 ₪ שמקורה משכר דירה למגורים בישראל או מחוצה לה ושולם בגינה מס קבוע בשיעור 10% או 15% (על הכנסה משכר דירה ממקרקעין מחוץ לישראל, לא בהכרח דירת מגורים) לפי סעיף 122 לפקודה, יהיה חייב בהגשת דו"ח מס. יחיד שבחר לדווח על הכנסותיו משכר דירה לפי מסלול מס שולי, חייב בהגשת דוח מס שנתי בכל מקרה.
- הכנסות חוץ – יחיד תושב ישראל שהייתה לו הכנסה שהופקה או נצמחה מחוץ לישראל, לרבות הכנסה ממכירת נייר ערך של חברה תושבת ישראל הרשום למסחר בבורסה מחוץ לישראל, בסכום הנמוך מ-375,000 ש"ח, יהיה פטור מהגשת דוח רק אם שילם מקדמת מס במהלך שנת המס בגין אותה הכנסה, וצירף אליה דוח בדבר דרך קביעת המקדמה. אם לא פעל כאמור, יהיה חייב בהגשת דוח. עצם תשלום המס מחוץ לישראל אינו פוטר מדיווח בישראל, אלא אם קיים בדין פטור מפורש.
למען הסר ספק, שכירים המועסקים בידי מעסיק זר נדרשים לבחון, בין היתר, את שאלת תושבות המס שלהם בישראל ואת חובת הדיווח הנגזרת מכך. במקרים רבים, כאשר מדובר בתושב ישראל בעל הכנסה מחו"ל שלא נוכה ממנה מס במקור בישראל, עשויה לחול חובת הגשת דוח מס שנתי בישראל.
- קצבת חוץ לעולה חדש ותושב חוזר – הכנסה מקצבת חוץ שמקורה מחוץ לישראל שמקבל מי שעלה לישראל לראשונה ויחידים בעלי מעמד תושב חוזר ותיק שסכומה עלה על 375,000 ש"ח.
- הכנסה מריבית – יחיד שהייתה לו הכנסה מריבית, דמי ניכיון, הפרשי הצמדה, שהופקה או נצמחה בישראל, המשתלמת בתכנית חיסכון, בפיקדון או בקופת גמל או המשתלמת על פי איגרת חוב הנסחרת בבורסה, מלווה מדינה או מלווה קצר מועד ושהתקיים לגביה אחד מאלה: נקבע לה פטור ממס הכנסה או שהיא חייבת במס לפי הוראות 125ג(ב) או (ג), נוכה ממנה מלוא המס החל לפי הוראות הפקודה וסכומה אינו עולה על 717,000 ש"ח, יהיה פטור מהגשת דו"ח מס. חריגה מאחד מהתנאים כאמור תחייב את היחיד בהגשת דו"ח מס.
- הכנסות מניירות ערך הנסחרים בבורסה – הכנסה מנייר ערך הנסחר בבורסה, לרבות הכנסה ממכירת נייר ערך זר או ממכירת מלווה קצר מועד שהתקיים לגביה אחד מאלה: נקבע לה פטור ממס או נוכה מלוא המס לפי הוראות הפקודה וסכומה אינו עולה על מחזור של 2,810,000 ש"ח. עד לסכום זה יינתן פטור מהגשת דוח מס ובתנאי שנוכה מלוא המס. חריגה מאחד מהתנאים כאמור תחייב את היחיד בהגשת דו"ח מס.
כאשר הפעילות מתבצעת באמצעות ברוקר זר, שאינו מנכה מס במקור בישראל, לא מתקיים תנאי הפטור של ניכוי מס מלא, ולכן ברוב המקרים חלה חובת הגשת דוח שנתי. להרחבה בנושא זה, ראו את המאמר הנפרד באתר בנושא מיסוי שוק ההון.
- הכנסה מאנרגיה מתחדשת – הכנסה ממכירת חשמל שהופק באמצעות מתקן להפקת חשמל מאנרגיה מתחדשת, או מדמי שכירות מהשכרת מקרקעין שעליהם מותקן מתקן כאמור, עשויה, בהתקיים התנאים הקבועים בדין ובהיעדר עילת דיווח אחרת, שלא לחייב בהגשת דוח שנתי, כל עוד אינה עולה על 120,000 ש"ח בשנת המס. ככלל, פטור זה נשען על תחולת מסלול המיסוי הייעודי החל על הכנסה זו, הכולל, במקרים המתאימים, מס סופי בשיעור 10%. לעומת זאת, במקרים בהם לא מתקיימים תנאי המסלול או כאשר בוחרים לדווח על ההכנסה לפי המסלול הרגיל, עשויה להיווצר חובת הגשת דוח שנתי.
- הכנסה נוספת – הכנסה שנוכה ממנה מס בשיעור שאינו נמוך מהשיעור המרבי, או בשיעור נמוך יותר שנקבע בדין או באישור פקיד השומה, וכן הכנסה שאינה מעסק, ממשלח יד או ממשכורת, ככל שחל לגביה פטור ממס. חריגה מתנאי הפטור עשויה לחייב בהגשת דוח שנתי.
- בעל שליטה בחברה – יחיד שהוא או בן זוגו בעלי שליטה בחברה, כמשמעות המונח בפקודת מס הכנסה, חייב בהגשת דוח שנתי, בכפוף לחריגים הקבועים בדין. תקנה זו לא תחול על מי שהיה לתושב ישראל לראשונה או לתושב חוזר ותיק, אם הוא או בן זוגו בעלי שליטה בחבר בני אדם תושב חוץ, שהוקם בעת היותם תושבי חוץ, ובלבד שתושבי ישראל אחרים אינם בעלי שליטה באותו חבר בני אדם תושב חוץ. עם זאת, ביחס למי שהיה לתושב ישראל לראשונה או לתושב חוזר ותיק החל מיום 1.1.2026 ואילך, יש לבחון את השינוי החקיקתי שביטל את פטור הדיווח לפי ההסדר הישן, מבלי לגרוע מעצם הפטור ממס על הכנסות חוץ ככל שהוא חל לפי הדין. להרחבה בנושא זה, ראו את המאמר הנפרד באתר בנושא תושבים חוזרים.
- פריסת מענק או קצבה – יחיד שהכנסתו או הכנסת בן זוגו כללה מענק פרישה, מענק מוות או סכום שהתקבל עקב היוון קצבה, שלגביהם אושרה פריסת הכנסה לשנים הבאות לפי סעיף 8(ג)(3) לפקודת מס הכנסה, חייב בהגשת דוח שנתי לכל אחת משנות הפריסה.
- שכר ספורטאים – יחיד שהכנסתו או הכנסת בן זוגו כללה שכר ספורטאים כהגדרתו בצו מס הכנסה (קביעת שכר אומנים, שכר בוחנים, שכר מרצים, שכר מעניקי שירותי משרד ושכר ספורטאים כהכנסה), התשכ"ז-1967, חייב בהגשת דוח שנתי.
- חובת הגשה בשל הגשה בשנה קודמת – ככלל, יחיד שהיה חייב בהגשת דוח בשנת המס הקודמת, יהיה חייב בהגשת דוח גם בשנת המס הנוכחית, בכפוף לחריגים הקבועים בדין.
- נכסים, זכויות או חשבונות בנק מחוץ לישראל – יחיד שהייתה לו, לבן זוגו או לילדו שטרם מלאו לו 18, במהלך שנת המס, זכות בחבר בני אדם תושב חוץ, נכסים מחוץ לישראל או חשבון בנק מחוץ לישראל, חייב לבחון את חובת הגשת הדוח לפי שווי ההחזקה או יתרת החשבון. חובת הגשת דוח עשויה לקום כאשר שווי הזכויות או הנכסים מחוץ לישראל, ביום כלשהו בשנת המס, עמד על 2,086,000 ש"ח או יותר, או כאשר היתרה הכוללת בחשבונות בתאגידים בנקאיים מחוץ לישראל הגיעה לסכום זה ביום כלשהו בשנת המס.
- מכירת זכות במקרקעין – אדם שבשנת המס מכר זכות במקרקעין או עשה פעולה באיגוד, כהגדרתן בחוק מיסוי מקרקעין, שאינן פטורות מהמס לפי חוק זה, ולא שילם מס שבח בשיעור המרבי החל לפי חוק מיסוי מקרקעין או שהמס לגביו חושב בדרך של פריסה.
- מכירת יחידת השתתפות בשותפות נפט – אדם שבשנת המס מכר יחידת השתתפות בשותפות נפט ובגין יחידת ההשתתפות התקבלו רווחים, או שדווח בעבר בדוח השנתי שלו על חלקו בהכנסות, בהפסדים, בניכויים או במס של השותפות.
- נאמנויות – חובת הגשת דוח עשויה לחול על נאמן, יוצר או נהנה בנאמנות, בין היתר כאשר מדובר בנאמנות תושבי ישראל, נאמנות נהנה תושב ישראל, נאמנות לפי צוואה הנחשבת כתושבת ישראל, נאמנות קרובים שנבחר לגביה דיווח שוטף, חלוקה לנהנה, הכנסה או נכס בישראל, או נהנה תושב ישראל שמלאו לו 25 שנים ושווי נכסי הנאמנות שבה הוא נהנה אינו נמוך מ-500,000 ש"ח. במקרים המתאימים, הדיווח ייעשה על גבי טופס 1327.
- "בעל שליטה" ב"חברת משלח יד זרה" או ב"חברה נשלטת זרה" כהגדרתם בפקודת מס הכנסה.
- סתירת החזקות להגדרת "תושב ישראל" – יחיד הטוען כי אינו תושב ישראל, אך מתקיימים לגביו אחד מאלה: שהה בישראל בשנת המס 183 ימים או יותר; או שהה בישראל בשנת המס 30 ימים או יותר, וסך כל תקופת שהייתו בישראל בשנת המס ובשנתיים שקדמו לה היא 425 ימים או יותר – חייב בהגשת דוח מס.
במקרה זה, יש לצרף לדוח טופס 1348, המפרט את התשתית העובדתית עליה מבוססת הטענה לאי תושבות, בצירוף המסמכים התומכים בה. הטופס יצורף לטופס 1301, במסגרתו סומן מעמדו של היחיד כתושב חוץ.
העברת כספים לחו"ל – יחיד תושב ישראל שהעביר במהלך 12 חודשים כספים אל מחוץ לישראל בסכום כולל של 500,000 ש"ח או יותר, חייב בהגשת דוח מס הן בשנת המס שבה בוצעה ההעברה והן בשנת המס שלאחריה. גם אם אין לו הכנסות נוספות החייבות בדיווח.
- דרישה ספציפית של פקיד שומה – מי שפקיד השומה דרש ממנו להגיש דין וחשבון אף אם לפי האמור לעיל אינו חייב בכך.
הערות חשובות
- חובת הדיווח אינה נבחנת לפי פרמטר אחד בלבד. יש לבחון את כלל הקריטריונים הרלוונטיים, ודי בהתקיימות אחד מהם כדי להקים חובת דיווח.
- בנוסף למצבים המפורטים לעיל, קיימים מקרים ייעודיים נוספים בהם חלה חובת דיווח, כגון ביצוע פעולה שנקבעה בדין כפעולה החייבת בדיווח. מדובר במצבים נקודתיים ומורכבים, ולכן יש לבחון את החובה בכל מקרה לגופו.
- גם כאשר שכר העבודה כשלעצמו אינו חוצה את הרף המחייב, ייתכן שתקום חובת דיווח בשל נתונים נוספים, ובהם הכנסות חוץ, פעילות הונית, החזקת נכסים מחוץ לישראל או מימוש או המרה של מטבעות וירטואליים. תושב ישראל שמימש או המיר מטבע וירטואלי, לרבות ביטקוין, לייטקוין או אתריום, נדרש לבחון את השלכות המס של הפעולה ואת חובת הדיווח הנלווית לה. במקרים המתאימים, יש לצרף נספח רווח הון ולשמור נייר עבודה המפרט את החישובים.
- יובהר כי מי שהיה חייב בהגשת דוח בשנת המס הקודמת, יידרש להגיש דוח גם בשנת המס הנוכחית, אלא אם כן קיבל פטור מפורש מפקיד השומה.
טעות נפוצה היא להניח שחובת הגשת דוח נבחנת רק לפי הרווח הריאלי או ההפסד שנוצרו ממכירת ניירות ערך. בפועל, לעניין הפטור מהגשת דוח לפי סעיף 134א, נבחן גם מחזור המכירות מניירות ערך הנסחרים בבורסה שאינו פטור ממס. לכן, גם כאשר שנת המס הסתיימה בהפסד או ברווח ריאלי נמוך, מחזור מכירות העולה על 2,810,000 ש"ח בשנת המס 2025 עשוי לשלול את הפטור מהגשת דוח ולחייב בהגשת דוח שנתי.
תקרות הכנסה, מדרגות מס ושינויי חקיקה בשנת 2025
לצד מדרגות המס הרגילות, על הכנסות גבוהות במיוחד עשוי לחול מס נוסף לפי סעיף 121ב לפקודה, כך שבמקרים המתאימים שיעור המס השולי על הכנסה מיגיעה אישית עשוי להגיע ל-50%. זיהוי מדרגת המס החלה על ההכנסה מאפשר לתכנן מהלכים כגון הפקדות לקרן השתלמות או לקופות גמל, שעשויים להפחית את נטל המס האפקטיבי.
בשנת המס 2025 לא עודכנו מדרגות המס וערך נקודת הזיכוי בהתאם למדד. כתוצאה מכך, גם עלייה נומינלית בשכר שנועדה לשמור על כוח הקנייה בלבד עשויה להביא לחבות מס גבוהה יותר או לכניסה למדרגת מס גבוהה יותר, בהשוואה למצב שבו המדרגות היו מוצמדות למדד.
טעות נפוצה היא להניח כי אם ההכנסה לא עלתה במונחים ריאליים, לא יחול שינוי במס, בעוד שבפועל המס מחושב לפי סכומים נומינליים.
הערה לגבי שנת 2026: במהלך שנת 2026 פורסם תיקון חקיקה ייעודי שריווח את מדרגות המס לפי סעיף 121 לפקודה, בתחולה מיום 1.1.2026 לגבי הכנסה שתופק או תיצמח משנת המס 2026 ואילך. לכן, בבחינת דוח לשנת המס 2025 יש להשתמש במדרגות המס ובנתונים החלים על שנת 2025 בלבד.
| הכנסה חודשית (ש"ח) | הכנסה שנתית (ש"ח) | שיעור המס |
|---|---|---|
| עד 7,010 | עד 84,120 | 10% |
| 7,011-10,060 | 84,121-120,720 | 14% |
| 10,061-16,150 | 120,721-193,800 | 20% |
| 16,151-22,440 | 193,801-269,280 | 31% |
| 22,441-46,690 | 269,281-560,280 | 35% |
| 46,691-60,130 | 560,281-721,560 | 47% |
| מעל 60,130 | מעל 721,560 | 47% + 3% מס יסף (סה"כ 50%) |
- מס יסף בשיעור 3% חל על חלק ההכנסה החייבת העולה על הסף הקבוע בדין, והוא מתווסף לשיעור המס השולי המרבי.
- שווי נקודת זיכוי בשנת 2025 עומד על כ-242 ש"ח לחודש (2,904 ש"ח לשנה). נקודות הזיכוי מפחיתות את סכום המס המחושב, ואינן משנות את מדרגת המס. אי מיצוי נקודות הזיכוי עשוי להוביל לזכאות להחזר מס במסגרת הדוח השנתי.
טעות נפוצה: בשנים 2024-2025 מדרגות המס נותרו זהות, אך אין בכך כדי לשנות את העיקרון: שימוש בנתונים משנים קודמות, כגון 2023, עלול להטות את חישוב המס ולהוביל לתוצאה שאינה תואמת את הדין העדכני. חישוב על בסיס נתוני עבר יוביל לחבות מס לא צפויה או לבקשת החזר שתסורב בשלב הבדיקה המנהלית.
חובת הגשת דוח שנתי ברילוקיישן
תושב ישראל חייב במס על הכנסותיו שהופקו או שנצמחו בישראל ומחוץ לישראל. הכנסות מחו"ל מחויבות בדיווח בדוח השנתי (טופס 1301), לפי סיווג ההכנסה. אם קיימת הכנסה החייבת במס בישראל וניתן לחייבה במס על פי החוק גם במדינה אחרת, ובין המדינות נחתמה אמנה למניעת כפל מס, יש לפעול בהתאם לכללים הקבועים באמנה. להרחבה בנושא זה, ראו את המאמר הנפרד באתר בנושא אמנות מס ומניעת כפל מס.
בהקשר זה, יש להבחין בין שני מצבים עיקריים. הראשון הוא ישראלים ברילוקיישן המועסקים אצל מעסיק זר בחו"ל. להרחבה בנושא זה, ראו את המאמר הנפרד באתר בנושא מיסוי רילוקיישן של שכירים המועסקים בידי מעסיק זר. השני הוא ישראלים שכירים ברילוקיישן בחו"ל העובדים אצל מעסיק ישראלי. להרחבה בנושא זה, ראו את המאמר הנפרד באתר בנושא מיסוי רילוקיישן של שכירים המועסקים בידי מעסיק ישראלי.
רילוקיישן, RSU ואופציות: מתי ניכוי המס במקור עשוי להפוך להחזר מס משמעותי?
במקרים מסוימים, שכיר שקיבל ממעסיק ישראלי או במסגרת קבוצה גלובלית תגמול הוני, כגון אופציות או יחידות RSU, ולאחר מכן ניתק תושבות מישראל, עשוי לשלם בישראל מס גבוה מהחבות הסופית שלו בפועל. הסיבה לכך היא שהמס שנוכה במקור בעת המימוש או המכירה אינו משקף בהכרח את חבות המס הסופית לפי מכלול הוראות הדין לאחר ניתוק התושבות. במצבים המתאימים, יש לבחון באופן פרטני את נסיבות ההקצאה, מועד ניתוק התושבות, מאפייני נייר הערך, הוראות סעיף 100א לפקודת מס הכנסה והאמנה הרלוונטית למניעת כפל מס. בחינה מקצועית כזו עשויה להוביל לצמצום חבות המס בישראל ואף לזכאות להחזר מס משמעותי.
מועד הגשת דוחות המס
ככלל, הדיווח השנתי מתבצע כיום במקרים רבים באופן מקוון, אך הדין עדיין מבחין לעניין מועדי ההגשה בין דוח מקוון לבין מקרים מסוימים שבהם מוגש דוח שאינו מקוון.
יחידים החייבים בהגשת דוח שאינו מקוון יגישו עד ליום 31.5.2026. יחידים החייבים בהגשת דוח מקוון יגישו עד ליום 30.6.2026, אלא אם ניתנה להם אורכה למועד אחר. פקיד השומה רשאי, לאחר שהנישום הניח את דעתו כי אינו יכול להגיש את הדוח בשל סיבות מוצדקות, להתיר לו להגישו במועד מאוחר יותר. אישור הארכה מותנה בכך שהנישום יגיש לפקיד השומה, עד המועד החוקי להגשת הדוח, דוח משוער על הכנסתו וישלם את המס המגיע על פיו עד אותו מועד. נזכיר כי לגבי נישומים המיוצגים על ידי רואה חשבון ניתנת ארכה להגשת הדוח בהתאם להסדרים שבין רשות המסים לבין המייצגים.
הטיפול בדוח המס השנתי לאחר הגשתו
לאחר הגשת הדוח השנתי, התהליך אינו מסתיים בעצם שידורו או מסירתו לרשות המסים. אם מהדוח עולה יתרת מס לתשלום, יש לשלמה במועד הקבוע בדין. מנגד, אם במהלך השנה שולם מס ביתר, בין באמצעות ניכוי במקור ובין באמצעות מקדמות, עשויה לקום זכאות להחזר מס, בכפוף לקליטת הדוח ובדיקתו.
הדוח שהוגש משמש, ככלל, כשומה עצמית, ועל בסיסו מחושבת חבות המס הראשונית. בהמשך, רשות המסים רשאית לבחון את הנתונים שדווחו, להפיק הודעת שומה, ובמקרים המתאימים לדרוש הבהרות, מסמכים או השלמות. לכן, גם לאחר ההגשה חשוב לוודא כי הדוח הוגש באופן מלא, כי צורפו כל המסמכים הנדרשים, כי התקבל אישור הגשה תקף, וכי נשמרו אסמכתאות התומכות בדיווח.
השלכות אי הגשת דוח במועד
אי הגשת דוח במועד, ללא קבלת אישור מפקיד השומה, עלולה להביא להטלת קנסות. נוסף על כך, ניתן להגיש נגד הנישום כתב אישום לבית המשפט, שכן אי הגשת דוח במועד מהווה עבירה על פי החוק, שדינה מאסר של שנה או קנס, או שני העונשים כאחד. פקיד השומה רשאי, במקרה של אי הגשת דוח, לערוך שומה לפי מיטב השפיטה, כלומר לקבוע את ההכנסה החייבת ואת המס המגיע מהנישום לפי שיקול דעתו. הגשת הדוח השנתי תיחשב כהשגה על שומה שנקבעה בהיעדר דוח, אלא אם כן הוכח לפקיד השומה כי הנישום לא היה חייב בהגשת הדוח או שלא ניתן היה להגישו.
בנוסף, ניתן להטיל קנס לפי חוק העבירות המנהליות והתקנות שהותקנו מכוחו בשל אי הגשת דוחות ועבירות נוספות לפי פקודת מס הכנסה. קנס זה יבוא במקום העמדה לדין בגין העבירה. נישום החייב בהגשת דוח שנתי מקוון ולא הגישו במועד, יוטל עליו עיצום כספי בהתאם לסעיף 195ב לפקודה. להרחבה בנושא זה, ראו את המאמר הנפרד באתר בנושא קנסות ועיצומים בשל אי הגשת דוח מס במועד.
שאלות ותשובות בנושא דוח מס לשכיר
האם שכיר חייב להגיש דוח מס שנתי בישראל?
כן. שכיר חייב בהגשת דוח מס שנתי אם אינו עומד בתנאי הפטור הקבועים בדין, למשל כאשר יש לו הכנסות נוספות, נכסים בחו"ל, פעילות בשוק ההון או הכנסה גבוהה. החובה נקבעת לפי מכלול הנתונים, ולא רק לפי תלוש השכר.
מתי שכיר לא חייב להגיש דוח שנתי?
שכיר פטור מהגשת דוח רק אם הוא עומד בכל תנאי הפטור, ובין היתר אין לו הכנסות נוספות מהותיות, נוכה ממנו מס מלא במקור, ואין לו נכסים או הכנסות מחו"ל. חריגה מאחד התנאים עשויה ליצור חובת דיווח.
האם טופס 106 מהווה בסיס מספק להגשת דוח מס שנתי?
לא. טופס 106 משקף את נתוני השכר מהמעסיק בלבד, ואינו מהווה התחשבנות סופית מול רשות המסים. הדוח השנתי מרכז את כלל ההכנסות וקובע את חבות המס הסופית.
האם פעילות בשוק ההון מחייבת הגשת דוח?
כן, במקרים רבים. אם לא נוכה מס מלא במקור או אם מחזור הפעילות חורג מהתקרה הקבועה בדין, חלה חובת הגשת דוח. פעילות דרך ברוקר זר כמעט תמיד מובילה לחובת דיווח.
האם הכנסות מחו"ל מחייבות הגשת דוח בישראל?
כן. תושב ישראל חייב לדווח על הכנסות מחו"ל, גם אם שולם עליהן מס במדינה אחרת. פטור מדיווח קיים רק אם מתקיימים תנאים ספציפיים הקבועים בדין.
האם ניתן לקבל החזר מס באמצעות דוח שנתי?
כן. הדוח השנתי מאפשר לדרוש ניכויים וזיכויים שלא קיבלו ביטוי במהלך השנה, ולכן במקרים רבים נוצרת זכאות להחזר מס.
מה ההבדל בין טופס 1301 לטופס 135?
טופס 1301 הוא דוח מס מלא. טופס 135 מיועד לבקשת החזר מס בלבד ואינו מתאים לכל מצב, במיוחד כאשר קיימות הכנסות מחו"ל או מורכבות מיסויית.
מה המועד להגשת דוח מס לשכיר?
דוח מקוון מוגש בדרך כלל עד 30 ביוני של השנה העוקבת. דוח שאינו מקוון עד 31 במאי, אלא אם ניתנה ארכה.
מה קורה אם לא מגישים דוח מס במועד?
אי הגשה עלולה לגרור קנסות, עיצומים ואף הליך פלילי. בנוסף, רשות המסים רשאית לקבוע שומה לפי מיטב השפיטה.
האם העברת כספים לחו"ל מחייבת דיווח?
כן. העברה בסכום מצטבר של 500,000 ש"ח או יותר במהלך 12 חודשים יוצרת חובת הגשת דוח, גם אם אין הכנסות נוספות.
האם החזקת חשבון בנק בחו"ל מחייבת דיווח?
כן, כאשר היתרה הכוללת או שווי הנכסים חוצה את הסף הקבוע בדין. גם החזקת נכסים או זכויות בחו"ל עשויה ליצור חובת דיווח.
האם שכיר ברילוקיישן חייב להגיש דוח בישראל?
במקרים רבים כן. כל עוד מתקיימת תושבות מס בישראל או קיימות הכנסות חייבות, יש לבחון חובת דיווח, גם אם העבודה מתבצעת בחו"ל.
כאשר קיימת אי ודאות באשר לחובת הגשת הדוח, נדרש לבצע בחינה פרטנית של כלל הנתונים, שכן טעות בהערכה עשויה להוביל לחשיפה לקנסות או לאובדן זכאות להחזר מס.
אודות משרדנו
אי ידיעת הדין אינה פוטרת מחובת דיווח ואינה מונעת הטלת סנקציות במקרה של אי הגשה במועד. לכן, חשוב לבדוק מדי שנה האם מתקיימת חובת הגשת דוח למס הכנסה, כדי להימנע מפנייה יזומה של רשות המסים, מהטלת קנסות או מהליכי אכיפה.
משרדנו עוסק בליווי יחידים ושכירים בבחינת חובת הגשה ובהכנת הדוח בפועל, במקרים שבהם נדרשת בחינה של מכלול הכנסות, נכסים ונסיבות אישיות.
בפרט, במצבים הכוללים הכנסות מחו״ל, פעילות בשוק ההון, החזקת נכסים מחוץ לישראל, או מקרים שבהם לא בוצע ניכוי מס מלא במקור, נדרש ניתוח פרטני של הנתונים לצורך קביעת חובת הדיווח וחישוב המס הסופי.
הטיפול במקרים אלו אינו טכני בלבד, אלא מבוסס על סיווג נכון של ההכנסות, בחינת תחולת הוראות הדין והתקנות והתאמת הדיווח לנתונים בפועל, כדי להבטיח התאמה בין הדיווח לבין מידע המצוי בידי רשות המסים ולוודא דיווח מלא ומדויק.