
נכתב על ידי: רו"ח אמנון בן שושן, מומחה למיסוי ישראלי ובינלאומי
עודכן לאחרונה: 20 באפריל 2026
למי מיועד המאמר: המאמר מיועד ליחידים השוקלים חזרה לישראל לאחר שנות שהות בחו"ל, לתושבים חוזרים ותיקים שכבר שבו לישראל, ולעולים חדשים המבקשים לבחון את היקף הטבות המס וחובות הדיווח החלות עליהם בשנת 2026.
מתי נדרשת בדיקה פרטנית: בדיקה פרטנית נדרשת במיוחד כאשר קיימת אי ודאות לגבי מועד ניתוק התושבות, אופן סיווג ההכנסות, תחולת ההטבות על הכנסה שהופקה בישראל, קיומן של הכנסות מעורבות, או קיומה של פעילות עסקית, החזקות ונכסים מחוץ לישראל.
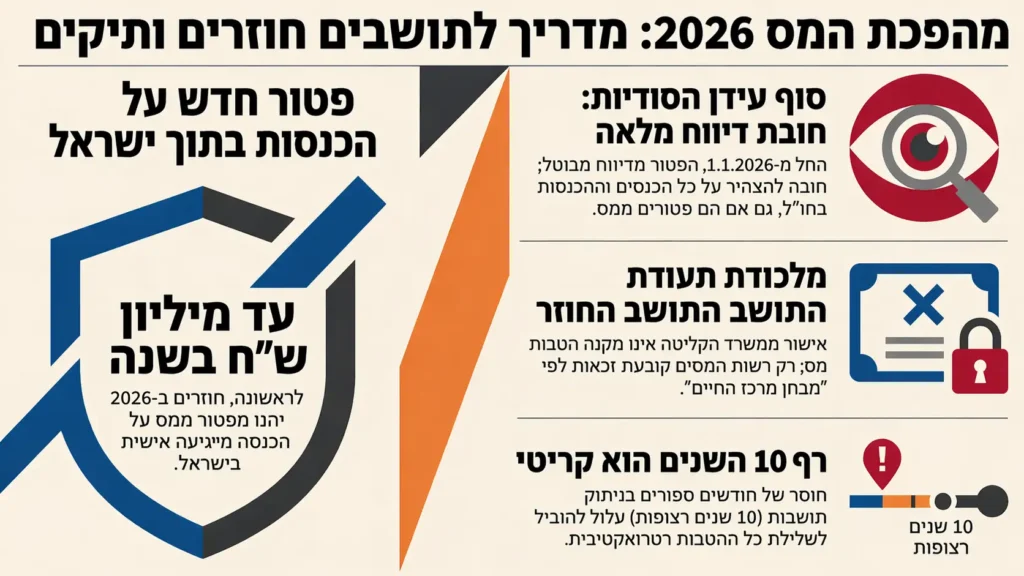
תושב חוזר ותיק בשנת 2026 עשוי ליהנות לא רק מהפטור הרגיל על הכנסות מחו"ל, אלא גם מפטור ממס על הכנסה מיגיעה אישית שהופקה בישראל, בכפוף לתנאים ולתקרות שנקבעו בהוראת שעה חדשה. שינוי זה משפיע ישירות על מועד החזרה לישראל, על מבנה ההכנסות לאחר החזרה, ועל הצורך בתכנון מס מוקדם ומדויק.
תוכן עניינים:
- 1. פטור ממס על הכנסות שהופקו בישראל: תמריצי המס החדשים לעולים ולתושבים חוזרים ותיקים בשנת 2026
- 2. תושב חוזר ותיק – הגדרה והיבטי מיסוי
- 3. תיקון סברה מוטעית בקרב החוזרים
- 4. מיהו "תושב חוזר ותיק" לעניין פקודת מס הכנסה?
- 5. מיהו "תושב חוזר" רגיל לעניין פקודת מס הכנסה?
- 6. מהי תושבות לצורכי מס הכנסה ומהם המבחנים הקובעים לתושבות מס?
- 7. כיצד מגישים בקשה להחלטת מיסוי ומקבלים אישור רשמי על זכאות למעמד "תושב חוזר ותיק"?
- 8. תושבים חוזרים במישור ביטוח לאומי
- 9. טיפ ראשון. חשיבות הבדיקה המוקדמת והסיכון בבדיקה מאוחרת
- 10. טיפ שני. הימנעו ממימוש הטבות מס ללא הכרה רשמית מרשות המסים
- 11. טיפ שלישי. היערכו לביטול הפטור מדיווח החל משנת 2026 והשלכותיו
- 12. טיפ רביעי. הימנעו מהכנסות מעורבות: הפטור ממס על הכנסות מחו"ל אינו חל במלואו
- 13. טיפ חמישי. הימנעו מאובדן הפטור החדש בשל אי עמידה בתנאי התושבות והשהייה בישראל
- 14. טיפ שישי. הימנעו מחשיפות מס באמצעות בדיקה מקדימה של ניתוק התושבות עם רואה חשבון
- 15. טיפ שביעי. תושב חוזר ותיק ובעל מניות בחברות זרות? הימנעו ממוסד קבע לחברות זרות בישראל כתוצאה מפעילות מקומית
- 16. טיפ שמיני. האם פנסיה מחו"ל פטורה ממס לתושב חוזר ותיק? הימנעו מטעויות
- 17. טיפ תשיעי: היערכות נכונה לדרישת רשות המסים להגשת טפסים 5329 ו-5328 וצמצום חשיפות מס
- 18. טיפ עשירי. הימנעו מחשיפת מס לאחר סיום תקופת ההטבות
- 19. טיפ אחד עשר. אל תסתמכו על שנת ההסתגלות לצורך הפטור החדש לשנת 2026
- 20. טעויות נפוצות בבחינת מעמד תושב חוזר ותיק
- 21. מיתוס מול מציאות בנושא תושב חוזר ותיק
- 22. היערכות נכונה לפני החזרה לישראל
- 23. תשובות לשאלות נפוצות בנושא תושבים חוזרים רגילים ותושבים חוזרים ותיקים
פטור ממס על הכנסות שהופקו בישראל: תמריצי המס החדשים לעולים ולתושבים חוזרים ותיקים בשנת 2026
עולה חדש שעלה לישראל או תושב חוזר ותיק ששב לישראל בתקופה שנקבעה בהוראת השעה עשוי להיות זכאי לפטור ממס על הכנסה מזכה שהופקה או שנצמחה בישראל.
חוק עידוד עלייה לישראל וחזרה אליה, שנחקק במסגרת חוק ההתייעלות הכלכלית ופורסם ברשומות ביום 31.3.2026, קובע תחילה מיום 1.1.2026, אך תחולת הפטור ביחס לכל יחיד נבחנת מהמועד שבו היה לתושב ישראל לראשונה או מהמועד שבו שב והיה לתושב ישראל, לפי העניין. בכך יצר המחוקק מסלול פטור חדש ומשמעותי על הכנסות ישראליות מסוימות, והפך את מועד העלייה או החזרה לישראל לשיקול מס מהותי בעל השלכות מעשיות רחבות.
על אילו הכנסות בישראל חל הפטור החדש לעולים ולתושבים חוזרים ותיקים בשנת 2026?
ההוראה החדשה חלה על עולה שהיה לתושב ישראל לראשונה, ועל תושב חוזר ותיק ששב והיה לתושב ישראל, בתקופה שמיום 5.11.2025 ועד 31.12.2026. לעניין הוראת השעה, תושב חוזר ותיק נדרש לעמוד בהגדרת סעיף 14(א) לפקודה, וכן להחזיק בתעודת תושב חוזר שהונפקה על ידי משרד העלייה והקליטה.
ההוראה מעניקה פטור ממס על הכנסה מזכה, שהיא בעיקרה הכנסה חייבת מיגיעה אישית לפי סעיף 2(1) או 2(2) לפקודה, ובלבד שמדובר בהכנסה שהופקה או שנצמחה בישראל בעת שהיה היחיד תושב ישראל, ובכפוף לסייגים ולהגדרות שנקבעו בחוק. לצד זאת, נקבע הסדר ייעודי גם להכנסה מעסק של חבר בני אדם תושב חוץ, כאשר אותה הכנסה הופקה בישראל בשל יגיעתו האישית של היחיד הזכאי, ובכפוף לסייגים שנקבעו בחוק.
מהן תקרות הפטור ומהם התנאים להמשך הזכאות להטבה?
הפטור אינו נבחן רק לפי תקרות ההכנסה. לצד התקרות המדורגות, יש לבחון גם את יתר דרישות הדין, לרבות הסייג שנקבע ביחס למי שחדל להיות תושב ישראל במהלך שנות המס 2028 או 2029, בצירוף שהייה נמוכה בישראל באחת מאותן שנים.
תקרות הפטור נקבעו באופן מדורג: עד 600,000 ש"ח בשנת 2026, באופן יחסי לתקופת התושבות בישראל באותה שנה, עד 1,000,000 ש"ח בכל אחת משנות המס 2027 ו-2028, עד 350,000 ש"ח בשנת 2029, ועד 150,000 ש"ח בשנת 2030. כאשר מדובר בהכנסה מזכה שהתקבלה מקרוב, נקבעה תקרה מצומצמת של 140,000 ש"ח לשנים 2026 עד 2029, תוך קביעה כי בכל מקרה לא ניתן לחרוג מהתקרה הכללית החלה באותה שנה.
החוק מוסיף סייג מהותי להמשך תחולת ההטבה: הוראת השעה לא תחול על יחיד שחדל להיות תושב ישראל במהלך אחת משנות המס 2028 או 2029, אם שהה בישראל פחות מ-75 ימים באחת מאותן שנים. נוסף על כך, נקבע במפורש כי לעניין בחינת מועד העלייה או החזרה לא יחולו הוראות שנת ההסתגלות לפי סעיף 14(ב)(1) לפקודה, וכי ההטבה החדשה אינה גורעת מהוראות סעיפים 14 ו-97 לפקודה. המשמעות המעשית היא שהדיון על מועד ביסוס התושבות בישראל אינו שאלה טכנית בלבד, אלא סוגיה בעלת משקל מס ממשי, במיוחד על רקע תחולת החוק משנת 2026 והשילוב בינו לבין תיקון 272, שביטל את הפטור מהגשת דוח שנתי והצהרת הון ליחידים מוטבים בעשר השנים הראשונות.
| שנת מס | תקרת פטור כללית (ש"ח) | תקרת פטור להכנסה מקרוב (ש"ח) | הערות / התניות |
|---|---|---|---|
| 2026 | עד 600,000 | עד 140,000 | התקרות לשנת 2026 מחושבות באופן יחסי לתקופת התושבות בישראל באותה שנה. |
| 2027 | עד 1,000,000 | עד 140,000 | - |
| 2028 | עד 1,000,000 | עד 140,000 | - |
| 2029 | עד 350,000 | עד 140,000 | - |
| 2030 | עד 150,000 | עד 150,000 | לא נקבעה לשנת 2030 תקרה מופחתת נפרדת להכנסה מקרוב. |
* תקף להכנסה מזכה שהופקה או נצמחה בישראל. תקרת ההכנסה מקרוב אינה יכולה לחרוג מן התקרה הכללית באותה שנה. ההטבה כפופה לסייג שלפיו הוראת השעה לא תחול על יחיד שחדל להיות תושב ישראל במהלך אחת משנות המס 2028 או 2029, אם שהה בישראל פחות מ-75 ימים באחת מאותן שנים.
על רקע השינוי המהותי שנקבע בשנת 2026, יש לבחון את המסגרת הכללית של ההטבות לתושבים חוזרים ותיקים ואת ההבחנה בינם לבין תושבים חוזרים רגילים.
תושב חוזר ותיק – הגדרה והיבטי מיסוי
מדינת ישראל מעוניינת לעודד עלייה וחזרה לישראל על ידי הרחבת הפטורים בהסדרים המכונים "סעיפי הציונות" בפקודת מס הכנסה. בכך, יוצרת תמריץ חיובי לעלות לישראל הכולל מניפה רחבה של זכויות והטבות מס לעולים ותושבים חוזרים עם הגעתם לישראל וזאת בתנאי שהעתיקו את מרכז החיים לישראל. הפטורים האמורים חלים על יחידים בלבד. ההטבות והזכויות במס הכנסה מבחינות בין שני סוגים של תושבים חוזרים: תושב חוזר רגיל ותושב חוזר ותיק (להלן גם "יחיד מוטב") כפי שיפורטו בהמשך. במאמר זה נחדד את ההבחנה בין מעמד תושב חוזר ותיק ותושב חוזר רגיל כפי שנקבעה בפקודת מס הכנסה. באתר משרדנו אף ניתן לקבל מידע בנוגע לזכויות והטבות המס המוקנות לתושבים חוזרים ותושבים חוזרים ותיקים (בקישור).
תיקון סברה מוטעית בקרב החוזרים
קיימת סברה מוטעית בקרב ציבור החוזרים לישראל בעניין התעודה שהונפקה להם במשרד הקליטה ולכן חשוב לחדד נקודה זו ולהבהירה. הגדרת מעמד "תושב חוזר" לעניין פקודת מס הכנסה שונה מהותית מהגדרת "תושב חוזר" כפי שהוגדרה ע"י משרד הקליטה. כל רשות מגדירה באופן שונה מי ייחשב "תושב חוזר" וקובעת את התנאים הספציפיים לפיהם יזכו את היחיד להטבות שתינתנה מטעמה של אותה רשות ספציפית ועל כן מכורח הנסיבות כל רשות גם מזכה בהטבות וזכויות שונות. יודגש, כי תעודת "תושב חוזר" המוענקת ע"י משרד הקליטה, אינה מקנה הטבות מס מכוח מעמד תושב חוזר כהגדרתו בפקודת מס הכנסה ואינה מחייבת את רשות המסים בעניין תושבות לצורכי מס. הטבות המס מכוח פקודת מס הכנסה תוענקנה רק למי שיסדיר את מעמדו מול רשות המסים בלבד ויקבל לכך אישור כמי שעונה להגדרת "תושב חוזר" או "תושב חוזר ותיק" מכוח סעיף 14 לפקודת מס הכנסה.
מאפייני האישור של משרד הקליטה
משרד הקליטה אינו מבחין בין תושב חוזר לבין תושב חוזר ותיק, כפי שנעשה בפקודה, אלא מגדיר "תושב חוזר" בלבד לצורך ההטבות שבסמכותו. ההבחנה במשרד הקליטה נעשית לפי משך השהות בחו"ל, ולתעודה שהוא מנפיק עשויה להיות השלכה גם בתחומים נלווים.
יתרה מכך, במשרד הקליטה אין כלל הבחנה בין ההגדרה של תושב חוזר לבין תושב חוזר ותיק, כפי שקיימת בפקודה, שכן המונח "תושב חוזר ותיק" שמור לדין הפנימי בישראל בלבד. משרד הקליטה מגדיר מיהו "תושב חוזר" בלבד, ועורך הבחנה בין יחידים לצורך זכאות להטבות שונות מטעמו בלבד, לפי משך תקופת השהות בחו"ל, בין מי ששהה עד שנתיים בחו"ל לבין מי ששהה מעל 5 שנים בחו"ל. כך, לדוגמה, הכשרה מקצועית, קורסים והשתלמויות, הכוון תעסוקתי, ייעוץ עסקי, הלוואות ליזמים וכדומה, יינתנו רק למי ששהה מעל 5 שנים בחו"ל בטרם חזרתו לישראל.
כמו כן, לתעודה המונפקת על ידי משרד הקליטה יש משמעות לעניין הרישום בביטוח הלאומי, הזכאות לזכויות רפואיות מכוח קופת החולים, ובמקרים מסוימים גם לעניין הקלות במכס על הבאת מכולה לישראל. קבלת תעודה ממשרד הקליטה מהווה גם אחת האינדיקציות לשינוי תושבות.
מיהו "תושב חוזר ותיק" לעניין פקודת מס הכנסה?
תושב חוזר ותיק, כהגדרתו בפקודת מס הכנסה, הוא יחיד ששב לישראל לאחר שניתק את תושבות המס שלו והיה תושב חוץ במשך לפחות 10 שנים רצופות. ההכרה אינה ניתנת אוטומטית, והיא תלויה גם בבחינת מכלול העובדות ומרכז החיים.
תושב חוזר ותיק הוא תושב ישראל אשר ניתק את מרכז חייו בישראל לטובת מגורי קבע בחו"ל לפחות 10 שנים ברציפות. ניתן לקבל הכרה של המעמד מרשות המסים וליהנות מהטבות מס לאחר שהות בחו"ל של לפחות 10 שנים. הקביעה אינה וודאית. קיימים משתנים וקריטריונים נוספים שנבחנים על ידי רשות המסים בטרם מתקבלת ההחלטה האם לאשר את הבקשה ולהכיר במגיש הבקשה במעמד "תושב חוזר ותיק". ספירת השנים מתחילה במועד ניתוק התושבות המלא לצורכי מס הכנסה ולא מיום העזיבה ("עלייה למטוס"). היינו אדם צריך להוכיח כי היה מסווג כתושב חוץ וכי ניתק את תושבות המס סמוך למועד היציאה מישראל.
אין די בהוכחת מקום מגורים של אדם בחו"ל בכדי לסווגו כתושב חוץ, אלא נדרש להוכיח ניתוק תושבות מלא מישראל במשך עשר שנים לפחות בכדי לקבל את הזכויות והטבות המס שמוענקות מתוקף מעמד "תושב חוזר ותיק". תושבות במס הכנסה נגזרת לא רק ממניין ימי השהייה בישראל בכל התקופה הנדונה, אלא גם ממבחן מרכז החיים שבודק באיזו מדינה מתקיימים מרבית זיקותיו המשפחתיות והכלכליות של היחיד ומהן נסיבות שהייתו מחוץ לישראל. קיימות נסיבות שבעטיין אדם שהתגורר בחו"ל בשנה מסוימת לא יחשב כתושב חוץ באותה שנה, דבר שעלול להטיל מס על הכנסותיו באותה שנה ולשלול את רצף שנות השהייה בחו"ל.
בפועל, יש לבחון את מועד ניתוק התושבות לצורכי מס הכנסה, את רצף שנות התושבות הזרה ואת הראיות התומכות בכך, עוד במהלך השהות בחו"ל, ובמקרים רבים לפנות לרשות המסים בבקשה להחלטת מיסוי לצורך קבלת ודאות. הסיכון הוא חזרה לישראל בהנחה כי מתקיים מעמד של תושב חוזר ותיק, כאשר בפועל תנאי הסף אינם מתקיימים.
טעות נפוצה: עצם השהות בחו"ל במשך עשר שנים מספיקה לצורך קבלת המעמד. בפועל, נדרש להוכיח ניתוק תושבות מלא לאורך כל התקופה בהתאם למבחני פקודת מס הכנסה.
מיהו "תושב חוזר" רגיל לעניין פקודת מס הכנסה?
בניגוד להגדרת תושב חוזר ותיק, תושב חוזר רגיל הוא תושב ישראל אשר ניתק את מרכז החיים בישראל לטובת מגורי קבע בחו"ל (בעקבות רילוקיישן, הקמת עסק בחו"ל וכדומה) לפחות 6 שנים רצופות. מניין זה רלוונטי רק לגבי תושבים ישראלים אשר עזבו את הארץ החל משנת 2009. תושבים ישראלים שעזבו את ישראל טרם ה-1 לינואר 2009 יכולים לקבל מעמד תושב חוזר רגיל לאחר שלוש שנות שהות בחו"ל. כאמור לעיל, הקביעה אינה וודאית. קיימים משתנים וקריטריונים נוספים שנבחנים ע"י רשות המסים בטרם מתקבלת ההחלטה האם לאשר את הבקשה ולהכיר במגיש הבקשה במעמד "תושב חוזר". ספירת השנים מתחילה במועד ניתוק התושבות המלא לצורכי מס הכנסה וצריך להוכיח כי המבקש מסווג כתושב חוץ וכי ניתק את התושבות לאחר ההגירה במשך כל התקופה. אין די בהוכחת מקום מגורים בחו"ל בכדי לסווגו כתושב חוץ, אלא נדרש להוכיח ניתוק תושבות מלא מישראל במשך שש שנים לפחות בכדי לקבל את זכויות והטבות המס שמוענקות מתוקף מעמד "תושב חוזר".
מהי תושבות לצורכי מס הכנסה ומהם המבחנים הקובעים לתושבות מס?
תושבות לצורכי מס הכנסה נקבעת לפי פקודת מס הכנסה על בסיס שילוב בין מבחן כמותי של ימי שהייה בישראל לבין מבחן איכותי של מרכז החיים. רשות המסים בוחנת את מכלול הזיקות של היחיד לצורך קביעת סיווגו כתושב ישראל או כתושב חוץ בכל שנת מס.
התושבות נגזרת הן ממניין ימי השהייה של היחיד בישראל ומחוצה לה והן ממבחן מרכז החיים, הבוחן את מכלול נסיבות חייו לאחר היציאה מישראל. בין היתר נבחנים דירת המגורים בחו"ל, מקום מגורי המשפחה, קשרים משפחתיים וחברתיים, מקום הפקת ההכנסות, השימוש בחשבונות בנק ובכרטיסי אשראי ונסיבות נוספות. על בסיס מכלול זה נקבע הסיווג כתושב ישראל או כתושב חוץ, וכן המועד שממנו חל הסיווג.
לא ניתן לקבוע את התושבות לצורכי מס על בסיס מבחן אחד בלבד, אלא נדרשת בחינה כוללת של כלל הזיקות והנסיבות. סיווג כתושב ישראל או כתושב חוץ מהווה את הבסיס לבחינת הזכאות למעמד של "תושב חוזר" או "תושב חוזר ותיק", ובכלל זה למניין השנים הנבחן לצורך ההטבות. בהתאם לכך, בחינת הזכאות מתחילה בבדיקה האם היחיד אכן סווג כתושב חוץ בתקופה הרלוונטית על בסיס אותם מבחנים של מניין הימים ומרכז החיים, ורק לאחר מכן ניתן לבחון את מניין 10 השנים ואת תחולתו.
כאשר קיימת אי ודאות לגבי הסיווג, ניתן לפנות לרשות המסים, באמצעות רואה חשבון, בבקשה מקדימה בכתב לקבלת החלטת מיסוי (Tax Ruling). במסגרת זו מוצגות העובדות והנסיבות הרלוונטיות, ועל בסיסן נבחנת גם הזכאות למעמד של "תושב חוזר" או "תושב חוזר ותיק". למידע מורחב בנושא תושבות מס, ראו את המאמר המלא באתר.
יש לבחון מראש את מכלול העובדות ואת המסמכים התומכים בטרם קבלת החלטות מהותיות ביחס למעמד התושבות לצורכי מס. קבלת החלטות על בסיס הנחה שגויה לגבי הסיווג עלולה להשפיע הן על חבות המס והן על הזכאות להטבות.
טעות נפוצה: עצם המגורים בחו"ל מספיקה כדי להיחשב תושב חוץ. בפועל, פקודת מס הכנסה מחייבת בחינה רחבה של מניין הימים ושל מבחן מרכז החיים, ורשות המסים עשויה להגיע למסקנה שונה.
כיצד מגישים בקשה להחלטת מיסוי ומקבלים אישור רשמי על זכאות למעמד "תושב חוזר ותיק"?
בקשה להחלטת מיסוי בעניין מעמד "תושב חוזר" או "תושב חוזר ותיק" מוגשת לרשות המסים באמצעות מייצג, בדרך של פנייה מקדימה בכתב הכוללת את מלוא העובדות הרלוונטיות והמסמכים התומכים. ההכרה במעמד אינה אוטומטית, והיא נקבעת רק לאחר בחינת הבקשה על ידי הרשות.
יחיד אינו זכאי לקבל מעמד תושבות באופן אוטומטי על בסיס ימי השהייה מחוץ לישראל. ההנחה כי מניין ימי השהייה בחו"ל מהווה קריטריון יחיד להכרה במעמד היא שגויה. רשות המסים בוחנת את מכלול הנסיבות, ובכלל זה את מבחן מרכז החיים, האינטרסים הכלכליים, הקשרים החברתיים והתא המשפחתי.
כדי לקבל ודאות בעניין הזכאות, ניתן להגיש בקשה להחלטת מיסוי באמצעות מייצג. במסגרת הבקשה יש לפרט את מלוא העובדות הרלוונטיות ולצרף מסמכים תומכים, ועל בסיסם תבחן רשות המסים האם לסווג את הנישום כתושב חוזר, כתושב חוזר ותיק, או לדחות את הבקשה. ניתן להגיש את הבקשה גם במסלול אנונימי, המאפשר פנייה ללא חשיפת פרטי הפונה.
בפועל, הבקשה מוגשת למחלקה למיסוי בינלאומי ברשות המסים, ורק לאחר בחינת מכלול הנתונים מתקבלת החלטה רשמית. הסיכון הוא הסתמכות על הנחות מוקדמות לגבי המעמד, ללא קבלת אישור פורמלי, דבר שעלול להוביל לשלילת הטבות מס או לחשיפה לחבות מס בישראל.
טעות נפוצה: ההכרה במעמד נקבעת לפי מניין ימי השהייה בלבד. בפועל, מניין ימי השהייה אינו מהווה קריטריון בלעדי, וההכרעה נעשית על בסיס מבחן מרכז החיים ומכלול הנסיבות לפי פקודת מס הכנסה.
תושבים חוזרים במישור ביטוח לאומי
מעמד ה"תושבות" בביטוח הלאומי והזכאות לשירותים רפואיים מכוח חוק ביטוח בריאות ממלכתי אינם נקבעים באופן אוטומטי. במקרים רבים תצטרכו להוכיח לביטוח הלאומי כי מרכז החיים שלכם חזר לישראל, וכי לא מדובר בחזרה ארעית. על מנת להסדיר את מעמד התושבות בביטוח הלאומי, יש למלא באופן מקוון טופס הצהרה 628, שהוא שאלון לקביעת תושבות לחוזר מחו"ל, 30 ימים לפני ההגעה לישראל, באמצעות אתר הביטוח הלאומי. אם חזרתם לישראל וטרם עדכנתם את הביטוח הלאומי בדבר חזרתכם, ניתן להסדיר את מעמד התושבות גם באמצעות משרד הקליטה, או למלא את הטופס באופן ידני ולהעבירו לסניף המטפל, בצירוף מסמכים שיבססו כי מרכז החיים הועבר לישראל, כגון חוזה שכירות, רישום ילדים למוסדות חינוך, חוזה העסקה וכדומה. תושב חוזר שיוכר כתושב ישראל עשוי להיות כפוף לתקופת המתנה לקבלת שירותים רפואיים, אשר תחושב לפי חודש אחד לכל שנת היעדרות מן הארץ, בכפוף למינימום של חודשיים ולמקסימום של 6 חודשים. חודש המתנה הוא תקופה של 25 ימים רצופים של שהייה בישראל. ניתן לפדות את תקופת ההמתנה באמצעות תשלום מיוחד בסך 16,860 ש"ח, החל ביום 01.01.2026. השירותים הרפואיים יינתנו רק עם השלמת התשלום או התשלומים, ובתנאי שהביטוח הלאומי קבע את מעמדו של הפונה כתושב ישראל לאחר שבחן כי מרכז חייו חזר לישראל.
טיפ ראשון. חשיבות הבדיקה המוקדמת והסיכון בבדיקה מאוחרת
בחינת המעמד עוד בזמן שהותך בחו"ל היא שלב חיוני בתכנון החזרה לישראל. בדיקה המתבצעת לאחר החזרה עלולה להיות מאוחרת מדי ולהוביל לאובדן הזכאות להטבות מכוח סעיף 14 לפקודה. הניסיון המקצועי מלמד כי רק בחינה מוקדמת מאפשרת התאמת מועד החזרה לדרישות הדין ולמבחני התושבות.
מקרה בוחן
מקרה שבו טיפלנו לאחרונה ממחיש היטב את הסיכון: יחיד שחזר לישראל לאחר כ-15 שנות שהות בגרמניה פנה אלינו רק לאחר שרשות המסים פנתה אליו מיוזמתה, זמן קצר לאחר שובו, במסגרת בדיקה של הכנסותיו בתקופת ההטבות. הרשות דרשה ממנו לשלם מס על כלל ההכנסות שהפיק בחו"ל החל מהמועד שבו סווג שוב כתושב ישראל לצורכי מס. היחיד היה משוכנע כי הוא זכאי לפטורים מכוח מעמד תושב חוזר ותיק, ואף הסתמך על תעודה שקיבל ממשרד הקליטה, מבלי לדעת כי תעודה זו אינה מהווה ראיה לזכאות להטבות מס לפי פקודת מס הכנסה.
ממצאי הבדיקה והצורך בהכרה רשמית מצד רשות המסים
הבדיקה שביצענו העלתה כי אף שהשהות הכוללת בחו"ל נמשכה כ-15 שנים, בחינה לפי מבחן הימים ומבחן מרכז החיים הראתה כי הוא עמד במעמד של תושב חוץ במשך תשע שנים ושמונה חודשים בלבד. תקופה זו קצרה בארבעה חודשים מן התקופה המינימלית הנדרשת לצורך הכרה כתושב חוזר ותיק לפי סעיף 14 לפקודה. פער מדויק זה, שאינו ניתן לזיהוי ללא בדיקה מקצועית מוקדמת, שלל ממנו את האפשרות ליהנות מן ההטבות. אילו הבדיקה הייתה מתבצעת בעודו בחו"ל, ניתן היה לתכנן מראש את מועד החזרה כך שיעמוד בדרישות הדין.
חשוב להדגיש כי גם כאשר היחיד סבור שהוא עומד בכל תנאי הסף ומקיים את מבחני התושבות לאורך שנות שהותו בחו"ל, אין די בהערכה עצמית או בתעודת משרד הקליטה. במקרים המתאימים ניתן לפנות לרשות המסים בבקשה רשמית להכרה במעמד של תושב חוזר או תושב חוזר ותיק. לחלופין, ניתן לקבל חוות דעת מקצועית ממשרדנו לצורך בחינת האפשרות לעשות שימוש בהטבות המס על בסיס תשתית עובדתית מלאה ומבוססת, וכן לצורך צמצום החשיפה במישור האזרחי והפלילי. אם היחיד אינו מוכר במעמד של תושב חוזר ותיק, הוא אינו זכאי ליהנות מהטבות המס הקבועות בדין, גם אם שהה מחוץ לישראל במשך שנים רבות.
טיפ שני. הימנעו ממימוש הטבות מס ללא הכרה רשמית מרשות המסים
רבים טועים לחשוב שתעודת תושב חוזר ותיק ממשרד הקליטה או הערכה עצמית מספיקות כדי ליהנות מהטבות המס. בפועל, קיימת לעיתים אי-הלימה בין ההבנה האישית של היחיד לגבי מעמדו לבין קביעת התושבות הרשמית של רשות המסים. זכאותך למעמד אינה נקבעת לפי הערכתך האישית, אלא לפי בחינה עובדתית שמבצעת רשות המסים, אשר לעיתים עשויה להוביל לקביעה שונה מזו שאתה מניח. אם לא פנית באופן יזום לרשות המסים בבקשה להכיר במעמדך, אתה נחשב מבחינתה לתושב ישראל רגיל, הכפוף לחובת דיווח מלאה על הכנסות ונכסים בחו"ל. גם אם היית משוכנע שאתה זכאי לפטור.
לפסיקת בית המשפט העליון בעניין האחים דויטש ובעניין פלוני יש כאן חשיבות מכרעת: נקבע כי קביעת התושבות אינה מתיישנת. המשמעות היא שרשות המסים רשאית לבדוק את זכאותך גם בחלוף עשר שנים, ולשלול את ההטבות רטרואקטיבית אם תמצא שלא עמדת בתנאי הסף. במקרה כזה עלול להידרש תשלום מס על הכנסות מחו"ל, לצד חובת הגשת דוחות כתושב ישראל עבור כל שנות ההטבה. לכן, לפני שאתה מסתמך על ההטבות, עליך לקבל הכרה רשמית ומפורשת מרשות המסים. רק אישור זה מבטיח זכאות אמיתית ומונע חשיפות מיותרות.
טיפ שלישי. היערכו לביטול הפטור מדיווח החל משנת 2026 והשלכותיו
טרם פרסום החוק, סעיף 134ב לפקודה העניק לעולים חדשים ותושבים חוזרים ותיקים פטור מחובת הגשת דוח שנתי לעניין הכנסותיהם שהופקו או שנצמחו מחוץ לישראל, או שמקורן בנכסים מחוץ לישראל, במשך עשר שנים מהמועד שהיו לתושב ישראל. בהתאמה, סעיף 135(1) (ב) לפקודה קבע כי עולים חדשים ותושבים חוזרים ותיקים יהיו פטורים מהגשת הצהרת הון על נכסיהם והונם מחוץ לישראל, במשך עשר שנים מיום הפיכתם לתושבי ישראל.
ב- 7/4/2024 פורסם החוק לתיקון פקודת מס הכנסה (מס' 272) (תיקונים להגברת השקיפות בדיני המס ולעמידה בדרישות בין לאומיות בעניין חילופי מידע), התשפ"ד-2024. החוק משמר את הפטור המהותי, אך מבטל את הפטור מדיווח: במסגרת התיקון, בוטלו סעיפים 134ב ו- 135(1)(ב) לפקודה, הפוטרים יחיד שהיה לתושב ישראל לראשונה או לתושב חוזר ותיק, מחובת הגשת דוח שנתי והצהרת הון, לגבי כל הכנסותיו שהופקו או שנצמחו מחוץ לישראל או שמקורן בנכסים מחוץ לישראל, ולגבי נכסים והתחייבויות מחוץ לישראל, במשך עשר שנים מהמועד שהיה לתושב ישראל כאמור. הנוסח הסופי של החוק קובע שחובת הדיווח לגבי יחיד מוטב תחול רק לגבי תושבים כאמור שהפכו לתושבי ישראל מיום 1 בינואר 2026 ואילך. עם זאת, אין בתיקון כדי לבטל או לצמצם את הפטור ממס לעולה חדש ולתושב חוזר ותיק אשר ימשיך להינתן על פי ההוראות הדין הקיימות. למידע נוסף בקישור הבא.
טיפ רביעי. הימנעו מהכנסות מעורבות: הפטור ממס על הכנסות מחו"ל אינו חל במלואו
למרות שהפטור ממס על הכנסות מחו"ל עדיין חל לעולה חדש ולתושב חוזר ותיק במשך עשר שנים, הוא אינו חל באופן מלא כאשר ההכנסה הופקה גם מישראל. במצב כזה עלולה להיווצר הכנסה מעורבת, שחלק ממנה ייחשב כהכנסה חייבת במס ובדיווח בישראל.
הטעות הנפוצה היא להניח שכל הכנסה שמקורה בחו"ל פטורה ממס אוטומטית. בפועל, כאשר הפעילות העסקית, הניהול, העבודה או מתן השירותים מבוצעים גם מישראל, רשות המסים עשויה לייחס לישראל חלק מן ההכנסה. בהתאם להחלטת מיסוי 2316/18, יש לבחון בכל מקרה את מקום ביצוע הפעילות בפועל ואת אופן הפקת ההכנסה. לעומת זאת, הכנסות פסיביות, כגון דיבידנד או ריבית מחברה זרה, ייחשבו בדרך כלל כהכנסות מחו"ל. הכנסות מעבודה או משירותים ייבחנו לפי מקום ביצוע העבודה בפועל. לכן, כאשר הפעילות נעשית גם מישראל וגם מחו"ל, ייתכן שיידרש פיצול בין רכיב פטור לבין רכיב חייב. תכנון נכון מראש עשוי לצמצם חשיפת מס ולמנוע מחלוקת מיותרת מול רשות המסים.
טיפ חמישי. הימנעו מאובדן הפטור החדש בשל אי עמידה בתנאי התושבות והשהייה בישראל
הפטור החדש שנקבע בשנת 2026 אינו מוענק באופן אוטומטי לאורך כל תקופת ההטבה, אלא מותנה בעמידה בתנאים מהותיים, ובכלל זה המשך סיווגו של היחיד כתושב ישראל ואי שהייה מחוץ לישראל מתחת לרף שנקבע. כך, נקבע כי אם היחיד יחדל להיות תושב ישראל או ישהה בישראל פחות מ-75 ימים באחת משנות המס הרלוונטיות, עלולה להישלל זכאותו להטבה.
הסיכון המרכזי הוא הנחה כי די בעצם החזרה לישראל כדי לבסס זכאות מתמשכת לפטור. בפועל, מדובר בהטבה הדורשת עמידה בתנאים לאורך זמן, ולא רק במועד הכניסה לישראל. שינוי בנסיבות החיים, מעבר לחו"ל או ירידה בהיקף השהייה בישראל, עלולים לפגוע בזכאות גם לאחר שכבר החלה.
לפיכך, יש לבחון מראש את דפוסי השהייה, מקום מרכז החיים ותכנון הפעילות העסקית והאישית, באופן שיבטיח עמידה רציפה בתנאי החוק. תכנון נכון עשוי למנוע אובדן הטבה משמעותית ולצמצם חשיפות מס בלתי צפויות.
טיפ שישי. הימנעו מחשיפות מס באמצעות בדיקה מקדימה של ניתוק התושבות עם רואה חשבון
מלחמה עיקשת של רשויות המס ברחבי העולם בהון השחור העולמי לצד הרחבת שיתוף פעולה ביניהן, בפרט בנושא השקיפות, מלמדות על הצורך בתכנון נכון וכן בהסדרת הדיווח ותשלום המס, בבחינת הקדמת תרופה למכה. נציין כי משרדנו מייצג לקוחות ישראלים רבים וכעת יותר מתמיד, מומלץ להתייעץ עם גורמי מקצוע ולהבין האם קיימת חשיפת מס לגבי דיווח על פעולות שבוצעו בעבר וטרם דווחו לרשות המסים בישראל.
במסגרת הליך הגשת הבקשה לרשות המסים יכולות להתעורר "תאונות" מס רבות. רבים לא יודעים כי ניתוק תושבות מס מחייב בתשלום "מס יציאה" (מס הגירה). פקודת מס הכנסה מטילה "מס יציאה" על תושבי ישראל שהיגרו לחו"ל או שהו מחוץ לישראל זה ממושך לצורך עבודה או עסקים וניתקו תושבות מס בישראל. מטרת הטלתו של מס היציאה היא לחייב במס רווחי הון על הרווח ממכירה "רעיונית" של נכסים שנרכשו עד למועד ניתוק התושבות מישראל. אף אם לא נמכרו בפועל. ע"פ הוראות הדין הקיים (שעתיד להשתנות), ניתן לדחות את אירוע המס עד למכירת הנכס בפועל ולשחוק את הרווח החייב במס על פני תקופת השהייה בחו"ל. מלבד מס יציאה, תיתכן אפשרות שמועד ניתוק התושבות לפי גישת רשות המסים תהייה מאוחרת ממועד ניתוק התושבות ע"פ גישתו הסובייקטיבית של הנישום. במקרה זה קיימת חשיפה משמעותית לאי דיווח על הכנסות שהופקו בחו"ל בין "תקופות המחלוקת" ולהידרש לשלם עליהן מס גם אם עברו מעל 10 שנים. אנו ממליצים לקיים דיון על כל חשיפות המס בקשר לנכסים והכנסות שעלולות לצוץ במהלך הגשת הבקשה ולהיערך אליהן. חשוב מאוד.
טיפ שביעי. תושב חוזר ותיק ובעל מניות בחברות זרות? הימנעו ממוסד קבע לחברות זרות בישראל כתוצאה מפעילות מקומית
קיימת נורת אזהרה לחברות שמוחזקות בידי תושבים חוזרים ותיקים, אשר מקיימים מוסד קבע לחברות זרות בישראל. גם חברות תושבות חוץ שמקיימות מוסד קבע (ע"פ הוראות האמנה) בישראל יכולות להיות ממוסות בישראל. חשש זה אינו תאורטי: רשות המסים פרסמה החלטת מיסוי (253/12) הקובעת כי בנסיבות מסוימות עלול להתקיים "מוסד קבע" בישראל ולפיכך החברה עצמה, למרות שנחשבה כתושבת חוץ, תחויב במס על הכנסותיה אשר תיוחסנה לישראל. למידע מורחב בנושא מוסד קבע, ראו את המאמר המלא באתר.
טיפ שמיני. האם פנסיה מחו"ל פטורה ממס לתושב חוזר ותיק? הימנעו מטעויות
אם מדובר בתושב ישראל שזכאי למעמד "תושב ישראל לראשונה" (עולה חדש) או "תושב חוזר ותיק", הרי ממילא זכאי לפטור ממס בגין הקצבאות המשתלמות מחוץ לישראל (הכנסות שהפיק או שנצמחו לו מחוץ לישראל), וזאת במשך עשר שנים מהמועד שבו הפך לתושב ישראל. נדגיש כי על פי סעיף 4א לפקודה הדן בכללי המקור קצבה תיחשב כמופקת במקום מושבו של משלמה, לכן קצבאות המשולמות ממעביד תושב חוץ נחשבות הכנסות שהופקו מחוץ לישראל והן חוסות בגדר הפטור. סעיף 9ג דן אפוא בתקופה שלאחר שהסתיימה תקופת הפטור בת עשר השנים. או אז החבות במס בגין אותן קצבאות לא תעלה על הסכום שהיה משולם במדינת המושב הקודמת לו נותר היחיד תושב באותה מדינה. חשוב להדגיש שהקלות הסעיף מוגבלות למקרים "בשל עבודה במדינת החוץ"! לכן הפקדות לאפיק פנסיוני שאינו קשור לעבודה בחו"ל אינו זכאי להטבה האמורה. למידע מורחב בנושא מיסוי פנסיה מחו"ל, ראו את המאמר המלא באתר.
טיפ תשיעי: היערכות נכונה לדרישת רשות המסים להגשת טפסים 5329 ו-5328 וצמצום חשיפות מס
רשות המסים רשאית לפנות לתושב חוזר ותיק בדרישה למילוי והגשת טופס 5329 או טופס 5328, הכוללים הצהרה מפורטת על נכסים, חשבונות, מקורות הכנסה ופעולות שבוצעו בישראל ומחוץ לישראל. דרישה זו אינה מותנית בהכרח באירוע ספציפי, והיא עשויה להישלח כאשר בידי הרשות מידע חלקי, אינדיקציות לפעילות שאינה תואמת את הדיווחים שהוגשו, או פערים בין נתונים שהתקבלו ממקורות שונים לבין הדיווח בפועל.
המורכבות מתעוררת בשלב מילוי הטופס. ההצהרה מחייבת הצגת תמונה מלאה של הנכסים וההכנסות, לרבות כאלה שנצברו בתקופת השהות מחוץ לישראל. כאשר מתגלים פערים בין הדיווח בפועל לבין הנתונים המוצהרים, עלול הדבר להוביל לפתיחת הליך בירור מול רשות המסים, לדרישה להמצאת מסמכים תומכים, לעדכון דיווחים לשנים קודמות ואף לבחינת חבות מס ביחס לתקופות עבר.
על רקע זה, כבר במועד החזרה לישראל, נכון לערוך הצהרת הון פנימית שתשקף באופן מלא, שיטתי ומתועד את כלל הנכסים, ההתחייבויות ומקורות ההכנסה שנצברו בתקופת השהות בחו"ל. תיעוד מוקדם ומדויק מאפשר להציג גרסה עקבית ומבוססת בעת פנייה מצד רשות המסים, ולצמצם חשיפות מס וסיכונים מיותרים.
טיפ עשירי. הימנעו מחשיפת מס לאחר סיום תקופת ההטבות
הוראות החוק מעניקות לאותם יחידים מוטבים הטבות מפליגות בדמות 10 שנות פטור ממס ומדיווח על כל הנכסים וההכנסות מחוץ לישראל ("תקופת ההטבות"). עם סיום תקופת הפטור, הכנסות שוטפות, יהיו חייבות במס מיד, וביחס לרווח הון – הפטור עדיין יינתן גם לאחר סיום תקופת ההטבות אך "יכורסם" ככל שעובר הזמן ממועד הסיום (פטור לינארי). במסגרת עבודתנו השוטפת, אנו נתקלים ביחידים מוטבים רבים אשר עתידים לסיים בקרוב את תקופת ההטבות, ועל כן ממליצים על היערכות מיטיבית לקראת מועד הסיום של תקופת ההטבות. למידע מורחב על ההיערכות לתום תקופת ההטבות, ראו את המאמר המלא באתר.
טיפ אחד עשר. אל תסתמכו על שנת ההסתגלות לצורך הפטור החדש לשנת 2026
שנת ההסתגלות לפי סעיף 14(ב)(1) לפקודת מס הכנסה ממשיכה להיות רלוונטית במסגרת ההטבות הרגילות לתושב חוזר ותיק. עם זאת, לצורך הפטור החדש שנקבע בשנת 2026 על הכנסה מזכה שהופקה בישראל, החוק קובע במפורש כי הוראות שנת ההסתגלות לא יחולו. לכן, מי שהיה לתושב ישראל לפני תקופת הזכאות שנקבעה בהוראת השעה, לא יוכל להסתמך על שנת ההסתגלות כדי להיחשב כמי שחזר לישראל רק בשנת 2026 לצורך ההטבה החדשה.
טעויות נפוצות בבחינת מעמד תושב חוזר ותיק
- הסתמכות על מניין ימי השהייה בלבד לצורך קבלת הכרה במעמד
- ספירת התקופה ממועד העזיבה מישראל, ולא ממועד ניתוק התושבות לצורכי מס
- הסתמכות על מקום מגורים בחו"ל בלבד, ללא בחינה של מבחן מרכז החיים
- הנחה כי תעודת "תושב חוזר" ממשרד הקליטה מקנה, כשלעצמה, הטבות מס
- הימנעות מבחינה מוקדמת של הזכאות כאשר קיימת אי ודאות
- קבלת החלטות מהותיות ללא בדיקה של הזיקות שנותרו לישראל וללא מסמכים תומכים
מיתוס מול מציאות בנושא תושב חוזר ותיק
מיתוס: שהות של עשר שנים בחו"ל מספיקה לצורך קבלת המעמד.
מציאות: נדרש להוכיח ניתוק תושבות מלא לאורך התקופה, בהתאם לפקודת מס הכנסה.
מיתוס: תעודת "תושב חוזר" ממשרד הקליטה מספיקה לצורכי מס.
מציאות: תעודה זו אינה מחייבת את רשות המסים ואינה מקנה, כשלעצמה, את הטבות המס.
מיתוס: עצם המגורים בחו"ל מספיקה כדי להיחשב תושב חוץ.
מציאות: יש לבחון את מניין ימי השהייה, את מבחן מרכז החיים ואת מכלול הנסיבות.
מיתוס: כאשר קיימת אי ודאות, אין צורך בפנייה מוקדמת לרשות המסים.
מציאות: במקרים המתאימים, פנייה מקדימה בכתב לקבלת החלטת מיסוי עשויה לצמצם מחלוקות וחשיפות מס.
היערכות נכונה לפני החזרה לישראל
הבחינה של מעמד "תושב חוזר ותיק" אינה מבוססת רק על משך השהות בחו"ל או על הערכה עצמית של היחיד, אלא מחייבת בדיקה של מכלול העובדות, מבחן מרכז החיים, אופן סיווג ההכנסות והעמידה בתנאים הקבועים בפקודת מס הכנסה. במקרים של אי ודאות, ובפרט כאשר קיימות הכנסות, נכסים, החזקות או פעילות מחוץ לישראל, נכון לבצע בחינה מקצועית מוקדמת עוד בטרם החזרה לישראל או בסמוך לה, כדי לצמצם חשיפות מס, למנוע טעויות ולבסס את הזכאות להטבות לפי הדין.
ציר זמן: היערכות בירוקרטית לחזרה לישראל
מומלץ לנהל את תהליך החזרה לישראל בהתאם ללוחות הזמנים הבאים, על מנת להבטיח את מיצוי הזכויות ולהימנע מתאונות מס:
- 9 חודשים לפני החזרה המתוכננת: המועד המומלץ לתחילת תהליך פנייה מקדימה (רולינג) לרשות המסים, במטרה לקבל החלטת מיסוי ולבסס ודאות מלאה לגבי סיווג המעמד כ"תושב חוזר ותיק" או "תושב חוזר".
- 3 חודשים לפני החזרה: המועד המאוחר ביותר המומלץ לפנייה לקבלת חוות דעת מקצועית מרואה חשבון, לבחינת מועד ניתוק התושבות והיתכנות לזכאות למעמד.
- 30 ימים לפני ההגעה לישראל: חובה למלא באופן מקוון את טופס 628 (שאלון לקביעת תושבות לחוזר מחו"ל) באתר המוסד לביטוח לאומי, על מנת להסדיר את מעמד התושבות.
- 6 חודשים לאחר החזרה: תום תקופת ההמתנה בביטוח הלאומי לקבלת שירותים רפואיים מכוח חוק ביטוח בריאות ממלכתי. ניתן לפדות את תקופת ההמתנה בתשלום מיוחד בסך 16,860 ש"ח החל מיום 1.1.2026.
צ'ק-ליסט: 4 הפעולות הקריטיות טרם החזרה לישראל
כדי להבטיח מעבר חלק ולמנוע חשיפות מס וסיכונים מיותרים, אלו השלבים ההכרחיים שמומלץ לבצע בטרם העלייה למטוס:
1. קבלת ייעוץ מקצועי מוקדם טרם החזרה: היוועצות עם מומחה למיסוי בינלאומי עוד במהלך השהות בחו"ל היא קריטית. הניסיון המקצועי מלמד כי בדיקה המתבצעת לאחר החזרה עלולה להיות מאוחרת מדי, ובמקרים של אי-עמידה מדויקת בזמנים – להוביל לאובדן מוחלט של הזכאות להטבות המס מכוח סעיף 14 לפקודה.
2. הסדרה רשמית של המעמד מול רשות המסים (רולינג): אל תסתמכו על תעודת "תושב חוזר" המונפקת על ידי משרד הקליטה. תעודה זו אינה מחייבת את רשות המסים בעניין תושבות לצורכי מס ואינה מקנה הטבות מס באופן אוטומטי. הגישו בקשה רשמית לרשות המסים לקבלת הכרה במעמד, שכן החלטת מיסוי מקדמית (רולינג) היא הדרך היחידה לקבל ודאות מוחלטת.
3. הימנעו ממימוש זכויות לפני קבלת אישור בכתב: זכאותכם למעמד אינה נקבעת על בסיס הערכתכם האישית או ספירת ימי השהייה בחו"ל בלבד. רשות המסים בוחנת את מכלול הנסיבות על פי "מבחן מרכז החיים" (זיקות כלכליות, משפחתיות וחברתיות). אל תממשו את הטבות המס עד שתקבלו לידיכם אישור רשמי וכתוב.
4. עריכת "הצהרת הון פנימית" מבעוד מועד: רשות המסים רשאית לדרוש מתושב חוזר ותיק להגיש טפסים 5329 או 5328 הכוללים פירוט נכסים ומקורות הכנסה מחוץ לישראל. כדי להיערך נכונה, מומלץ לתעד באופן מקיף ושיטתי את כלל ההכנסות והנכסים שנצברו בחו"ל כבר במועד החזרה, מה שיאפשר להציג תמונה עקבית ומבוססת במקרה של דרישה ולצמצם חשיפות מס.
אודות משרדנו
ייעוץ מס לתושב חוזר ותיק מחייב ניתוח מדויק של מכלול העובדות, לרבות בחינת מעמד התושבות לצורכי מס, סיווג ההכנסות והיקף הזיקות לישראל ולחו"ל. מדובר בתהליך מורכב, שבו לכל החלטה עשויה להיות השפעה ישירה על היקף חבות המס ועל מימוש ההטבות הקבועות בדין.
משרדנו מתמחה במיסוי ישראלי ובמיסוי בינלאומי, ומלווה עולים חדשים, תושבים חוזרים רגילים ותושבים חוזרים ותיקים בסוגיות של תושבות לצורכי מס, זכאות להטבות, חובות דיווח ופנייה לרשות המסים בישראל לצורך קבלת החלטות מיסוי. הניסיון המקצועי כולל בחינת מועד ניתוק התושבות לצורכי מס, הגשת בקשות להחלטות מיסוי, ומתן ייעוץ מס לפני החזרה לישראל, לאחר החזרה ובתום תקופת ההטבות.
ליווי זה מאפשר בחינה מדויקת של העובדות, צמצום חשיפות מס, והיערכות נכונה ביחס להכנסות, נכסים והחזקות מחוץ לישראל, תוך שילוב הוראות הדין הפנימי עם הוראות אמנות המס לצורך גיבוש עמדה מקצועית מבוססת.
For information in English.





